Big Loan: Utang Cash Loan App

Mga screenshot
Mga detalye
- Rating
- 739.00 mga review
- Bersyon
- 2.4.0
- Developer
- FINGERTIP FINANCE CORP.
Pagsusuri ni Norviv
Ang Big Loan: Utang Cash Loan App ay isang financial app para sa mga naghahanap ng online loan sa Pilipinas. Sa unang paggamit ko, malinaw agad ang pangunahing layunin nito: gawing mas diretso ang pagsisimula ng loan application gamit ang isang valid ID. Hindi ito budgeting app, digital wallet, o expense tracker; mas tama itong tingnan bilang isang tool para sa mga nangangailangan ng pautang at gustong mag-apply sa pamamagitan ng telepono.
Libre itong i-download, kaya walang kailangang bayaran para lang ma-access ang app. Gayunman, mahalagang ihiwalay ang libreng paggamit ng application sa aktuwal na halaga ng anumang loan na maaaring ialok. Ang pagiging free ng app ay hindi awtomatikong nangangahulugang libre, mura, o walang dagdag na gastos ang pangungutang. Para sa akin, ito ang pinakamahalagang mindset bago pindutin ang application button: gamitin ang app bilang daan para magsumite ng request, hindi bilang garantiya ng murang pera.
Ang karanasan sa paggamit at ang tunay na halaga nito
Sa seksiyong ito, tinitingnan ko kung paano nagiging praktikal ang mobile na pagsisimula ng aplikasyon sa pang-araw-araw na sitwasyon, at kung bakit hindi dapat ipagkamali ang madaling pag-access sa madaling pagbabayad. Mahalaga ring timbangin kung mas angkop ang app kaysa sa bangko, employer assistance, o ibang mapagkukunan ng pondo. Mula rito, mas malinaw kung anong mga pagbabago sa kasalukuyang bersyon ang may kabuluhan sa gumagamit.
Para saan talaga ang Big Loan?
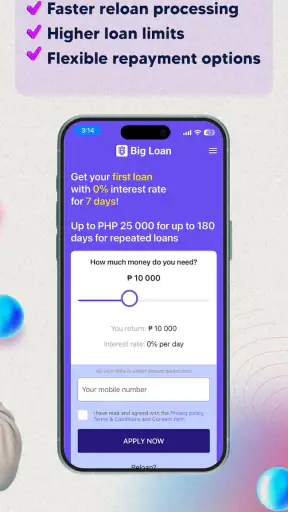
Ang pangunahing gamit ng Big Loan ay ang online loan application sa Pilipinas. Ang developer nito ay FINGERTIP FINANCE CORP., at kabilang ito sa mga financial app na nakatuon sa mabilis na pag-submit ng impormasyon sa mobile. Sa halip na pumunta agad sa isang pisikal na sangay o maghanap ng hiwalay na form sa web, nasa iisang mobile experience ang unang hakbang ng proseso.
Ang kapansin-pansing punto ay sapat na ang isang valid ID para magsimula ng application. Malaking ginhawa ito para sa isang taong kailangang mag-apply nang hindi nagtitipon ng napakaraming dokumento bago pa man malaman kung maaari siyang magpatuloy. Pero hindi ko ito binabasa bilang pangako na awtomatikong maaaprubahan ang bawat aplikante. Ang isang ID ay nagpapadali sa simula; hindi nito inaalis ang pagsusuri, mga kinakailangan sa aplikasyon, o responsibilidad ng borrower na basahin ang mga kondisyon.
Sa praktikal na sitwasyon, maaaring makatulong ito sa isang empleyadong may biglaang gastusin bago ang susunod na sahod. Halimbawa, kung may kailangang bayarang agarang household expense at wala nang sapat na cash, mas mabilis buksan ang isang online app kaysa maglaan ng oras sa pagpunta sa ibang lugar. Ang kapalit ng bilis ay kailangan mong maging mas maingat sa bawat screen, dahil madaling unahin ang pag-submit at makalimutan ang kabuuang babayaran.
Libre ang app, pero hindi dapat malito sa halaga ng loan
Walang presyo ang pag-download ng app, kaya may malinaw itong advantage kumpara sa serbisyong may bayad bago pa man makapagsimula. Para sa taong naghahambing ng mga option, walang upfront app purchase na kailangang isama sa unang desisyon. Ito ang tanging cost claim na malinaw kong maibibigay tungkol sa access: libre ang application mismo.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kapag loan na ang pinag-uusapan, ibang usapan na iyon. Ang halaga ng makukuhang pera, kabuuang repayment, due date, at anumang singil ay dapat tingnan sa mismong offer at mga dokumentong ipapakita sa iyo. Hindi sapat ang salitang “Big Loan” para ipalagay na malaki ang approval, mababa ang gastos, o pareho ang terms para sa lahat. Kung hindi mo pa nakikita at nauunawaan ang total na ibabalik, hindi pa kumpleto ang financial decision.
Ang payo ko ay huwag magdesisyon batay sa laki ng posibleng loan lang. Isulat muna ang tatlong bagay: magkano ang kailangan mo, kailan mo kayang bayaran, at magkano ang kabuuang halaga na matatanggap at ibabalik. Kung masyadong malaki ang huling halaga kumpara sa budget mo, hindi nawawala ang problema dahil lang mabilis ang application. Sa ganitong sitwasyon, mas makabubuting ihinto muna ang proseso kaysa tumanggap ng obligasyong hindi kasya sa kita.
Mga detalyeng dapat bantayan habang nag-a-apply
Sa ganitong uri ng app, ang pinakamahalagang trabaho ng user ay hindi lang pag-upload ng ID. Kailangan ding tiyaking tama ang pangalan, contact details, at iba pang impormasyong ilalagay bago isumite. Ang maliit na maling character ay maaaring magdulot ng delay o dagdag na verification. Kaya mas maayos kung gagawin ang application kapag tahimik ang paligid, may stable na koneksyon, at hawak mo ang dokumentong gagamitin.
Huwag ding magmadali kapag dumating na sa bahagi ng offer. Basahin ang repayment schedule nang buo, hindi lang ang halagang matatanggap. Tingnan kung malinaw ang deadline at kung tugma ito sa araw ng iyong regular na kita. Ito ang isang hindi agad nakikita sa simpleng store summary: ang tunay na convenience ay hindi lamang bilis ng form, kundi ang kakayahang suriin ang obligasyon bago ito tanggapin.
Isa pang praktikal na hakbang ang pag-save ng sarili mong record. Itala ang application reference o mahahalagang detalye ng offer kung may ipinapakita ang app, at panatilihin ang kopya ng anumang kasunduang binasa mo. Hindi ito dagdag na komplikasyon; paraan ito para hindi umasa sa memorya kapag dumating ang due date. Para sa akin, mas ligtas ang paggamit ng loan app kapag may personal kang checklist at record sa labas ng app.
Mga trade-off sa bilis at pagiging maingat
Ang mobile-first na proseso ay malinaw na lakas ng Big Loan. Maaari itong maging useful sa taong mas komportable sa telepono kaysa sa mahabang branch visit. Ngunit ang parehong bilis ay maaaring maging kahinaan kapag napindot ang submit bago maunawaan ang terms. Sa personal kong pagtatasa, hindi dapat ituring na advantage ang mabilis na approval kung hindi mo kayang sundan ang repayment.
May trade-off din sa requirement na isang valid ID lang ang binibigyang-diin sa simula. Mas simple ang entry point, lalo na para sa unang beses gagamit ng online lending app. Pero hindi ibig sabihin nito na wala nang ibang impormasyong maaaring kailanganin sa buong proseso. Dapat handa kang sagutin nang tumpak ang mga tanong at sundin ang anumang susunod na hakbang na ipapakita ng application.
Kung ang kailangan mo ay simpleng paraan para ma-monitor ang gastos, hindi ito ang tamang tool. Hindi nito pinapalitan ang spreadsheet, budgeting app, savings plan, o pakikipag-usap sa bangko tungkol sa mas angkop na financial product. Ang Big Loan ay nakatuon sa loan application, kaya hindi ko ito irerekomenda sa taong ang tunay na problema ay kawalan ng budget visibility. Mas mabuting ayusin muna ang cash flow kung hindi naman kailangan ng bagong utang.
Sino ang makikinabang dito?
Pinakamalaking value nito para sa isang adult borrower sa Pilipinas na nangangailangan ng online application at may valid ID na handang gamitin. Maaari rin itong maging angkop sa taong walang oras para sa physical application at gustong simulan ang proseso sa sariling device. Ang pagiging free ng download ay nakababawas sa hadlang para subukan ang interface, pero dapat manatiling hiwalay ang desisyon na mag-apply sa desisyon na tumanggap ng loan.
Hindi ko ito gagawing unang rekomendasyon para sa taong hindi regular ang kita, walang malinaw na repayment date, o kailangang mangutang para bayaran ang dati nang utang. Sa ganitong kalagayan, maaaring lumala ang pressure kapag nadagdagan ang due dates. Mas makabubuting suriin muna ang budget, kausapin ang pinagkakautangan kung may arrangement, o maghanap ng alternatibong hindi nagdadagdag ng mataas na obligasyon.
Para sa isang user na sanay magbasa ng terms at may tiyak na plano sa pagbabayad, mas kapaki-pakinabang ang app. Para naman sa taong madaling maengganyo sa malaking halagang nakikita sa screen, kailangan ng dagdag na disiplina. Ang “eligible” o “possible amount” ay hindi dapat ituring na halagang dapat gastusin. Ang tamang loan size ay iyong kaya mong bayaran, hindi iyong pinakamalaki na maaaring lumitaw sa application.
Paano ito naiiba sa karaniwang alternatives?
Kung ikukumpara sa tradisyonal na bank loan, mas maginhawa ang unang hakbang sa Big Loan dahil mobile ang proseso at isang valid ID ang binibigyang-diin para makapagsimula. Ang bank route naman ay maaaring mas pamilyar sa mga taong nais magkaroon ng malinaw na relasyon sa kanilang bangko at may oras para sa mas pormal na application. Hindi ko sasabihing awtomatikong mas maganda ang isa; nakadepende ito sa urgency, documentation, at terms na kwalipikado kang matanggap.
Kung ikukumpara sa paghiram sa kaibigan o kamag-anak, mas formal ang loan app at may repayment obligation na dapat seryosohin. Ang personal na utang ay maaaring walang app workflow, pero maaari namang magkaroon ng ibang pressure sa relasyon. Sa Big Loan, mas madaling magsimula nang digital, ngunit hindi ibig sabihin na mas magaan ang financial consequence. Pareho pa ring kailangan ng malinaw na plano kung saan manggagaling ang pambayad.
Kung ikukumpara sa salary advance o employer-based assistance, maaaring mas flexible ang online application para sa taong walang ganoong workplace benefit. Ngunit ang employer option, kung available at mas pabor ang terms, ay maaaring mas angkop dahil mas alam ng borrower ang proseso at schedule. Kaya bago gamitin ang app, magandang ikumpara ito sa sariling bank, employer, cooperative, o ibang lehitimong option na maaari mong ma-access.
Mga detalye ng app at compatibility
Ang app ay inilabas noong Disyembre 16, 2024, at ang kasalukuyang bersyon ay 2.4.0. Gumagana ito sa Android 8.0 pataas, kaya dapat tingnan muna ng user ang bersyon ng kaniyang telepono bago mag-install. Hindi ito malaking hadlang para sa karamihan ng mas bagong Android device, pero mahalaga ito sa gumagamit ng lumang handset na maaaring hindi na compatible.
May average rating itong 4.3 mula sa humigit-kumulang 2.8 libong ratings, kasama ang nasa 739 review, at umabot na sa mahigit 100 libong install. Ipinapakita nito na may sapat na interes at aktuwal na paggamit mula sa Android users. Hindi ko ito itinuturing na garantiya ng magandang karanasan para sa lahat, dahil magkakaiba ang phone, financial profile, at pangangailangan ng bawat aplikante. Mas kapaki-pakinabang basahin ang mga review para makita kung tugma ang karanasan ng ibang user sa sitwasyon mo.
Binigyan ito ng rating na 3+, ngunit ang age label na iyon ay hindi payo na dapat mangutang ang isang bata. Ang financial decision ay para sa responsableng adult na nauunawaan ang loan terms at kayang magbayad. Para sa magulang o guardian na nakakakita ng app sa device ng pamilya, mahalagang ipaliwanag na ang simpleng interface at mababang content age rating ay hindi katumbas ng simpleng financial responsibility.
Mga tanong na dapat mong masagot bago magpatuloy
Kung ang tanong mo ay kung kailangan bang magbayad para ma-download ang app, hindi: libre ang access sa application. Kung ang tanong naman ay kung sapat na ang libreng download para malaman ang tunay na gastos, hindi rin. Kailangan mong basahin ang aktuwal na offer, kabuuang repayment, at schedule bago tumanggap ng anumang obligasyon. Ito ang malinaw na hangganan sa pagitan ng app cost at loan cost.
Kung ang tanong ay kung sapat na ang isang valid ID para sa buong approval, mas maingat na ituring itong requirement para makapagsimula, hindi garantiya ng approval. Ihanda ang tamang impormasyon at sundin ang susunod na instructions sa application. Kung may hinihinging detalye na hindi mo maibigay nang tama, huwag gumamit ng imbentong impormasyon para lang matapos ang form.
Kung nag-aalala ka kung bagay ito sa iyo, magsimula sa repayment plan, hindi sa loan amount. Kung hindi mo kayang ipakita sa sarili mong budget ang eksaktong pinanggagalingan ng pambayad, hindi pa tamang oras para mangutang. Kung kaya naman at kailangan talaga ang pera, gamitin ang app nang mabagal, suriin ang terms, at huwag ituring na approval ang simpleng pag-submit ng application.
Huling hatol: sulit ba ang libreng access?
Sa aking pananaw, may malinaw na gamit ang Big Loan para sa borrower sa Pilipinas na naghahanap ng mobile-first na paraan para magsimula ng loan application gamit ang isang valid ID. Madali itong isaalang-alang dahil libre ang app at diretso ang pangunahing purpose. Ang developer, FINGERTIP FINANCE CORP., ay naglatag ng produktong nakatuon sa isang partikular na pangangailangan kaysa pagsamahin ang maraming financial tools sa iisang interface.
Pero hindi ko ito irerekomenda nang walang kondisyon. Ang tunay na value ay nakasalalay sa loan terms na matatanggap mo at sa kakayahan mong magbayad sa oras, hindi sa laki ng label o sa bilis ng form. Kung kailangan mo lamang ng budget tracker, savings tool, o pang-araw-araw na expense manager, maghanap ng ibang uri ng app. Kung wala kang malinaw na repayment plan, mas ligtas na mag-skip muna.
Kung kailangan mo talaga ng online loan application, may valid ID, at handa kang suriin ang kabuuang babayaran bago tumanggap, makatuwiran itong subukan bilang isang libreng starting point. Ang aking final advice ay simple: i-download lamang kung handa kang maging maingat na borrower, hindi dahil mukhang madali ang pagkuha ng pera. Sa tamang paggamit, kapaki-pakinabang ang convenience nito; sa padalus-dalos na paggamit, puwedeng maging dagdag na problema ang isang application na dapat sana ay solusyon.
Mga madalas itanong
01Ano ang Big Loan: Utang Cash Loan App at paano ito ginagamit?
Ang Big Loan: Utang Cash Loan App ay isang mobile application na naglalayong tumulong sa mga kwalipikadong user na magsumite ng aplikasyon para sa cash loan gamit ang kanilang Android device. Karaniwang nagsisimula ang proseso sa paggawa ng account, paglalagay ng personal at pinansyal na impormasyon, at pagsusumite ng kinakailangang dokumento. Ang pag-apruba, halaga ng pautang, at mga tuntunin ay nakadepende sa pagsusuri ng provider.
02Magkano ang maaaring mahiram at ano ang mga kinakailangan para makapag-apply?
Ang halaga ng maaaring mahiram sa Big Loan ay maaaring mag-iba depende sa iyong profile, kakayahang magbayad, resulta ng credit assessment, at kasalukuyang alok ng serbisyo. Maaaring hingin ang wastong personal na impormasyon, mobile number, identification document, address, at iba pang detalye para sa beripikasyon. Basahin muna ang kumpletong eligibility requirements bago isumite ang aplikasyon.
03May bayad, interes, o iba pang singil ba ang Big Loan?
Bago tanggapin ang anumang loan offer, mahalagang tingnan nang mabuti ang interest rate, processing fee, service charge, penalties, due date, at kabuuang halagang kailangang bayaran. Maaaring magkakaiba ang singil depende sa borrower at sa alok na ipinapakita sa application. Huwag magpatuloy kung hindi malinaw ang kabuuang repayment amount o kung may bayaring hindi maayos na ipinaliwanag.
04Ligtas ba gamitin ang Big Loan app at paano pinoprotektahan ang personal na impormasyon?
Dahil humihingi ang loan applications ng sensitibong datos, suriin muna ang privacy policy, permissions, developer information, at mga review sa opisyal na app store bago mag-download. Iwasang magbigay ng password, PIN, o one-time password sa sinumang humihingi nito. Tiyaking opisyal ang download link at alamin kung paano ginagamit, iniimbak, at ibinabahagi ang iyong impormasyon.
05Gaano katagal ang approval at paano binabayaran ang loan?
Ang oras ng approval at pag-release ng pera ay maaaring magbago depende sa kumpletong dokumento, verification process, operating hours, at patakaran ng lending provider. Kapag naaprubahan, dapat malinaw kung saan ipapadala ang loan at kung anong payment channels ang tatanggapin. Itala ang due date at bayaran sa oras upang maiwasan ang late fees, dagdag na interes, o posibleng epekto sa credit record.


